57% 台灣人願意讓 AI 幫忙買東西,最後那一鍵可能才是難題
重點摘要
- ✦萬事達卡調查顯示,57% 台灣受訪者願讓 AI 依偏好與預算找商品,並在本人確認後完成購買;這不等於多數人願意讓 AI 全自動刷卡。
- ✦調查由萬事達卡委託、採 1,000 人網路樣本,能反映態度但不能直接證明實際使用率或未來交易量。
- ✦對消費者最實際的問題不是 AI 會不會比價,而是授權範圍、付款前確認、退貨責任與推薦是否受廣告影響。
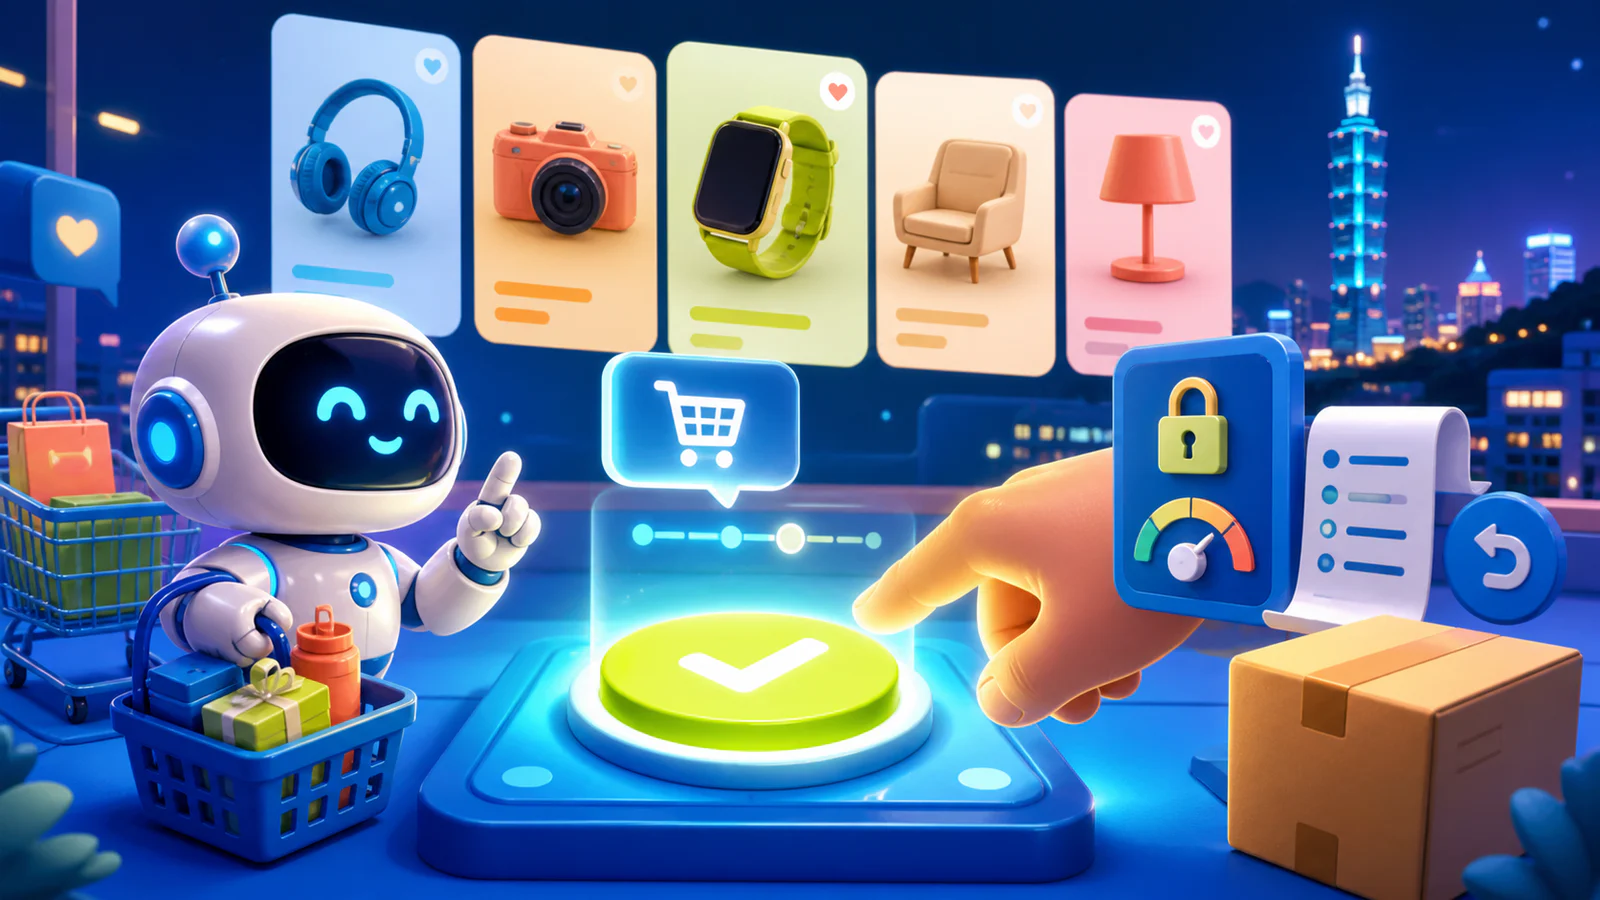
把「幫我找一雙三千元以內、下雨不會進水的通勤鞋」交給 AI,很多人可能願意;讓它自己刷卡,心情就不一定一樣。萬事達卡在台灣發布的調查顯示,57% 受訪者願意讓代理式 AI 按照偏好和預算自動找商品,最後在使用者確認後完成購買。這個「確認後」很重要,因為它和把信用卡完全交給機器不是同一件事。
調查也顯示,近七成受訪者每週至少使用一次 AI 助理,38% 曾在購物決策中參考 AI 建議。旅遊規劃的接受度更高,61% 願意讓 AI 協助排行程。數字很吸睛,但在把它解讀成「台灣人準備讓 AI 花錢」前,仍要先看樣本和題目怎麼問。
公司調查與新聞報導的焦點差異
萬事達卡新聞稿把調查放在代理式商務與支付服務發展中,強調 AI 可以搜尋商品、比價並銜接付款。官方也揭露方法:2026 年 6 月 1 日至 10 日以網路調查 1,000 名 18 至 65 歲台灣民眾,樣本按北、中、南人口比例與性別分布;部分題目排除從不使用 AI 的人。
中央社英文報導聚焦一般讀者最容易理解的使用場景,包括日用品、住宿、機票和旅遊行程。兩邊核心數字一致,沒有互相衝突;差別是萬事達卡把結果連到自身支付布局,媒體則濃縮成消費者願不願意使用。閱讀公司委託調查時,應同時記住出資方的商業角色:它能提供一個有方法說明的態度快照,但不是中立機關統計,也不是已發生的交易紀錄。
從問 AI 到讓 AI 結帳的事件時間線
2026 年 6 月 1 日至 10 日:調查蒐集 1,000 名台灣網路受訪者的 AI 使用與購物態度。
2026 年 8 月 3 日:萬事達卡公布結果,中央社同日報導。此時公布的是「願意使用」的回答,不是 57% 已經使用 AI 付款。
接下來:業者若把概念變成一般人可用的服務,還需要商家商品資料、代理身分驗證、消費者授權與付款確認。真正能檢驗接受度的節點,是正式服務推出後的使用率、取消率與爭議處理,而不是再多一場功能展示。
對台灣消費者與零售業的直接影響
TechPulse 觀點:調查對象就是台灣消費者,所以這件事跟台灣直接相關。對使用者而言,最值得先問的不是 AI 能不能找到便宜商品,而是它看到了哪些偏好、能去哪些商家、價格上限是多少,以及最後一鍵到底由誰按。若推薦結果混入廣告或高佣金商品,也應清楚標示,否則「替你挑」很容易變成「替平台挑」。
對零售商,網站未來可能不只服務人類,也要讓購物代理讀懂庫存、規格、運費與退貨條件。資料寫得含糊,AI 就可能拿錯尺寸或把缺貨商品列進比較。銀行與支付業者則要把一次性授權、商家限制、金額上限和爭議處理做成消費者看得懂的流程,不能只在服務條款深處寫一句概括同意。
真的讓 AI 幫你結帳前,先確認這四件事
它能花多少錢:每次或每段期間的金額上限要看得見,也要能限制商家、商品類型與付款工具,不能只給一張無邊界的概括授權。
最後一鍵仍在不在你手上:結帳前應清楚顯示商品、數量、賣家、總價、運費與取消選項。若價格或庫存改變,AI 應重新取得確認,而不是沿用先前同意。
推薦有沒有商業關係:若排序受到廣告、佣金或合作商家影響,使用者需要能分辨「最適合你」和「最有利平台」不是同一件事。
買錯後找得到誰:在正式使用前先看退貨、重複下單、未授權交易與價格爭議由平台、商家、銀行還是 AI 服務商受理。責任說不清楚時,先把 AI 留在搜尋與比價階段會比較穩妥。